Navi: UPI, Payments, Insurance
Naviشؤون ماليةموثّق
- 58.00 التقييمات
- 4.6
- التنزيلات
- +100,000,000
- السعر
- Free
مواصفات التطبيق
- الإصدار
- 7.26.5
- تم التحديث
- التنزيلات
- +100,000,000
- يتطلب
- 7.0
- السعر
- Free
- التصنيف العمري
- PEGI 3
لقطات الشاشة
 تحليل من Appwesome
عندما أفتح Navi، لا أتعامل معه كتطبيق تحويل أموال فقط، بل كمساحة تجمع المدفوعات اليومية مع إعادة الشحن والتأمين وصناديق الاستثمار المشتركة والذهب الرقمي. هذا الاتساع هو أكثر ما يميّزه بالنسبة إليّ، لكنه أيضًا السبب الذي يجعل تجربته مختلفة من شخص إلى آخر: من يريد إنجاز دفعة سريعة سيجد أدوات كثيرة حول المهمة، بينما من يفضّل تطبيقًا متخصصًا وبسيطًا قد يشعر بأن الخيارات متشعبة.
التطبيق من تطوير Navi، وهو متاح مجانًا ضمن فئة الشؤون المالية، مع تصنيف عمري PEGI 3. النسخة الحالية هي 7.25.8، ويعمل على أجهزة أندرويد التي تبدأ من الإصدار 7.0. هذه التفاصيل مهمة لمن يستخدم هاتفًا قديمًا نسبيًا؛ فالتوافق الواسع يجعله خيارًا عمليًا، لكنني أنصح دائمًا بتحديث نظام الهاتف قبل الاعتماد عليه في معاملات مالية.
كيف تبدو تجربة Navi اليوم؟
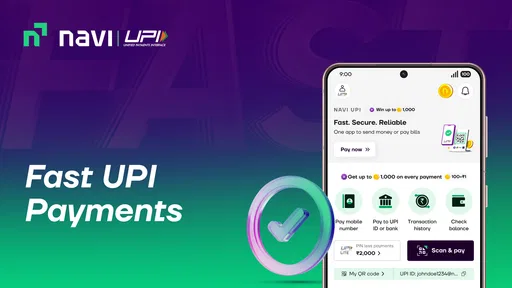
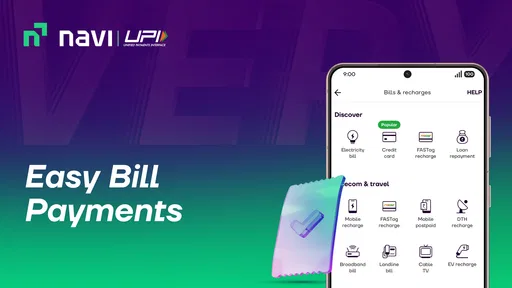
الفكرة الأساسية واضحة: استخدام نظام المدفوعات الموحد UPI لإرسال الأموال أو دفع قيمة المشتريات، ثم إبقاء خدمات مالية أخرى داخل التطبيق نفسه. في الاستخدام اليومي، أجد هذا مناسبًا عندما أريد تقليل عدد التطبيقات التي أتنقل بينها. بدل فتح تطبيق للفاتورة وآخر لإعادة شحن الهاتف وثالث لمتابعة منتج استثماري، أستطيع بدء هذه المهام من المكان نفسه.
لكن الجمع بين خدمات مختلفة يفرض طريقة استخدام أكثر انتباهًا. شاشة الدفع ليست بالضرورة المكان الوحيد الذي يهمني؛ فبعد إتمام العملية قد أجد نفسي أمام خيارات أخرى مرتبطة بالتأمين أو الاستثمار أو الذهب الرقمي. هذا ليس عيبًا تلقائيًا، لكنه يعني أنني لا أتعامل مع كل زر على أنه جزء من عملية الدفع. أقرأ اسم الخدمة، المبلغ، والوجهة قبل التأكيد، خصوصًا عندما أستخدم التطبيق بسرعة.
بالنسبة إلى مستخدم جديد، أفضل بداية هي تنفيذ مهمة صغيرة ومألوفة، مثل إعادة شحن الهاتف أو دفع مبلغ لشخص أثق به، ثم استكشاف بقية الأقسام لاحقًا. بهذه الطريقة أفهم أسلوب التنقل وأتأكد من أن الحساب وطريقة الدفع يعملان كما أتوقع قبل التفكير في الخدمات المالية الأطول أثرًا.
وجود UPI في قلب التجربة يجعل التطبيق مفيدًا في مواقف كثيرة: تقسيم فاتورة مع الأصدقاء، دفع مبلغ لعائلة، تسوية شراء يومي، أو التعامل مع رمز دفع في متجر. قوته هنا ليست في فكرة جديدة بحد ذاتها، بل في وضع هذه الاستخدامات بجانب خدمات أخرى. إذا كنت أستخدم UPI أصلًا من تطبيق متخصص، فإن القيمة الحقيقية تصبح في مدى راحتي مع هذا التجميع، لا في مجرد القدرة على إرسال المال.
متى يكون مناسبًا للاستخدام اليومي؟
أتخيل سيناريو عمليًا: أعود من العمل وأحتاج إلى إعادة شحن الهاتف، ثم أتذكر أن عليّ دفع اشتراك أو إرسال مبلغ لأحد أفراد العائلة. في تطبيق منفصل، قد أتنقل بين عدة شاشات وبرامج. في Navi، أبدأ بالعملية العاجلة، ثم أعود إلى الشاشة الرئيسية لأكمل المهمة التالية. هذا يوفر وقتًا عندما تكون الحسابات وطرق الدفع معدة مسبقًا، ويقلل تبديل التطبيقات.
مقالات أخرى للقراءة
كل المقالات
 Roblox
روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
من مطاردة قصيرة إلى عالم كامل صنعه لاعبون آخرون، تكمن جاذبية روبلوكس في تبديل الإيقاع باستمرار؛ لكن هذا التنوع يترك تفاوتًا واضحًا في الجودة.
اقرأ المقال: روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
 Plants vs. Zombies™
عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies
ليست زراعة عباد الشمس تفصيلاً اقتصادياً عابراً؛ إنها قرار يحدد إيقاع كل مواجهة، ويحوّل ساحة الحديقة إلى اختبار ممتع للصبر والتوقيت.
اقرأ المقال: عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies


هناك فائدة أخرى أقل وضوحًا: وجود خدمات مالية متعددة في تطبيق واحد قد يساعدني على فصل القرار العاجل عن القرار الهادئ. أستطيع إنهاء دفعة صغيرة أولًا، ثم العودة لاحقًا لمراجعة صناديق الاستثمار المشتركة أو الذهب الرقمي بدل اتخاذ قرار استثماري تحت ضغط الحاجة اليومية. هذه عادة جيدة، لأن سرعة الدفع لا ينبغي أن تنتقل تلقائيًا إلى قرارات تحتاج تفكيرًا أطول.
في المقابل، لا أرى التطبيق الخيار الأفضل لمن يريد واجهة شديدة التركيز على التحويلات فقط. المستخدم الذي يحتاج سجلًا مبسطًا للغاية، أو يفضل أن تكون كل شاشة مخصصة لمهمة واحدة، قد يرتاح أكثر مع تطبيق UPI متخصص. Navi يصبح أكثر منطقية لمن يريد محفظة خدمات مالية متعددة وليس مجرد زر إرسال واستقبال.
ما الذي تغيّره النسخة الحالية؟
النسخة الحالية 7.25.8 تعطي انطباعًا بأن التطبيق منتج مستمر التطور، وليس أداة ثابتة تؤدي وظيفة واحدة ثم تتوقف. أتعامل مع رقم الإصدار هنا كإشارة إلى مرحلة الاستخدام الحالية، لا كدليل على ميزة بعينها لم أتحقق منها داخل التجربة. لذلك لا أبني حكمي على وعود بتغيير محدد، بل على ما يقدمه التطبيق الآن من نطاق خدمات وطريقة جمعها.
التطور الأهم في تجربة من هذا النوع لا يظهر دائمًا في إضافة زر جديد. أحيانًا يكون في جعل الانتقال بين الدفع وإعادة الشحن والتأمين والاستثمار أكثر وضوحًا، أو في تقليل الالتباس عند مراجعة العملية قبل تأكيدها. من وجهة نظري، كل تحديث ناجح يجب أن يحافظ على سهولة المهمة الأساسية، حتى لو توسعت الخدمات المحيطة بها.
بالنسبة إلى المستخدم القديم، اتساع نطاق التطبيق قد يكون مفيدًا لأنه يتيح له تجربة خدمات كان سيبحث عنها في مكان آخر. لكنه قد يفرض أيضًا إعادة تعلّم بسيطة إذا تغير ترتيب الأقسام أو طريقة الوصول إلى العمليات المعتادة. نصيحتي العملية هي ألا يفترض المستخدم أن مكان الخيار أو تسلسل الخطوات سيبقى ثابتًا إلى الأبد؛ بعد التحديث، من الأفضل مراجعة شاشة التأكيد وسجل المعاملات قبل تنفيذ دفعة كبيرة.
أما المستخدم الجديد، فلن يستفيد من كل شيء في اليوم الأول. أرى أن أفضل طريقة لفهم التطور هي بناء استخدام تدريجي: الدفع أولًا، ثم إعادة الشحن، وبعدها قراءة أقسام التأمين والاستثمار دون شراء أو اشتراك متسرع. هكذا يصبح التوسع ميزة فعلية بدل أن يتحول إلى قائمة طويلة من الخيارات غير المفهومة.
الأثر على من يستخدمه بالفعل
إذا كنت أعتمد على Navi للمدفوعات، فإن وجود التأمين وصناديق الاستثمار المشتركة والذهب الرقمي بجوار UPI قد يختصر عليّ البحث والتنقل. لكنني أتعامل مع كل خدمة كقرار مستقل. نجاح تحويل المال لا يعني تلقائيًا أن المنتج الاستثماري مناسب لي، كما أن سهولة شراء الذهب الرقمي لا تجعل هذا الخيار بديلًا عن فهم المخاطر والسيولة والهدف المالي.
هذه نقطة أعتبرها جوهرية: التطبيق يجمع أدوات مالية، لكنه لا يلغي الحاجة إلى المقارنة والقراءة. قبل اختيار صندوق استثمار مشترك، أراجع الهدف والمدة ومدى تقبلي للتذبذب. وقبل استخدام التأمين، أقرأ ما يغطيه المنتج وشروطه بدل الاكتفاء باسم الخدمة. أما في الدفع، فأركز على المستلم والمبلغ وسبب العملية. اختلاف مستوى التدقيق بين هذه المهام يمنعني من استخدام العادة نفسها في كل قسم.
من المفيد أيضًا اعتماد روتين مراجعة بعد العمليات. بعد إرسال المال، أتأكد من ظهور العملية في السجل وأحتفظ بتفاصيلها عندما تكون مهمة. وبعد إعادة الشحن، أتحقق من وصول الخدمة إلى الرقم الصحيح. هذه الخطوات ليست حصرية بالتطبيق، لكنها تصبح أكثر أهمية عندما يجمع البرنامج بين عمليات فورية وخيارات مالية طويلة الأجل.
أحد الاستخدامات الذكية هو تخصيص Navi للمدفوعات المتكررة أو اليومية، مع إبقاء القرارات الاستثمارية في جلسة منفصلة وهادئة. لا أفتح قسم الاستثمار أثناء الوقوف في طابور أو أثناء الاستعجال لدفع فاتورة. هذا الفصل الذهني يقلل احتمال الضغط على خيار غير مقصود، ويجعل التطبيق أداة تنظيم بدل أن يكون مجرد مجموعة عروض متجاورة.
الخصوصية والاعتماد في المواقف الحساسة
في أي تطبيق مالي، لا أقيس الراحة بعدد النقرات فقط. أريد أن أعرف ما الذي أؤكده قبل الإرسال، وهل أستطيع تمييز العملية الجديدة عن العملية السابقة، وهل أجد سجلًا مفهومًا عند الحاجة. لذلك أتعامل مع شاشة المراجعة كمرحلة أساسية، لا كإجراء شكلي. أراجع الاسم أو المعرّف، المبلغ، ونوع الخدمة قبل الضغط النهائي.
كما أنني لا أستخدم جهازًا مشتركًا لإنجاز قرار استثماري أو شراء منتج مالي، ولا أترك الهاتف مفتوحًا بعد الانتهاء. هذه عادات بسيطة، لكنها مهمة لأن التطبيق لا يقتصر على دفع مبلغ صغير؛ وجود التأمين والاستثمار والذهب الرقمي يرفع قيمة المعلومات التي أتعامل معها داخله.
إذا فشلت عملية أو تأخرت، لا أعيد المحاولة بشكل متكرر بلا مراجعة. أتحقق أولًا من سجل العمليات ومن حالة الرصيد أو الخدمة، لأن الضغط عدة مرات قد يسبب ارتباكًا حول ما تم تنفيذه. هذه من أكثر النصائح العملية التي أراها مهمة لمستخدم جديد يعتمد على تطبيق دفع متعدد الوظائف.
أين تظهر الحدود والاحتكاكات؟
أكبر نقطة ضعف محتملة هي اتساع النطاق نفسه. الدفع وإعادة الشحن مفهومان لمعظم الناس، بينما التأمين وصناديق الاستثمار المشتركة والذهب الرقمي تحتاج قرارات أكثر تعقيدًا. عندما تظهر كلها في تجربة واحدة، قد يظن المستخدم أن الانتقال بينها بالسهولة نفسها يعني أن المخاطر والالتزامات متشابهة، وهذا غير صحيح.
قد يشعر المستخدم أيضًا بأن التطبيق مزدحم إذا كان لا يحتاج سوى UPI. في هذه الحالة، التطبيق المتخصص في المدفوعات قد يكون أفضل من ناحية التركيز وسرعة الوصول. لا أرى فائدة في تثبيت Navi لمجرد أنه يجمع خدمات كثيرة إذا كنت لن أستخدم إلا وظيفة التحويل، خصوصًا إن كانت لديّ أداة أخرى أرتاح إليها أكثر في تتبع المدفوعات.
هناك trade-off واضح بين الراحة والتركيز. تجميع الخدمات يوفر وقتًا ويقلل عدد التطبيقات، لكنه يتطلب مني قراءة أكثر وعدم التعامل مع الواجهة بعقلية الطيار الآلي. كلما زادت الخدمات، زادت أهمية التحقق من القسم الذي أستخدمه ونوع العملية التي أبدأها.
ولا أنصح به كخيار وحيد لمن يريد إدارة مالية متقدمة جدًا. قد يحتاج بعض المستخدمين إلى أدوات تحليل متخصصة، أو فصل صارم بين المدفوعات والاستثمارات، أو بيئة مخصصة لمراجعة محفظة مالية بعمق. Navi مناسب أكثر كطبقة عملية للاستخدام اليومي مع وصول إلى خدمات مالية إضافية، وليس بالضرورة مركزًا شاملًا لكل احتياجات التخطيط المالي المتقدم.
مقارنته بالبدائل المعتادة
عند مقارنته بتطبيق UPI متخصص، يتفوق Navi في اتساع ما أستطيع الوصول إليه من مكان واحد، بينما قد يتفوق البديل المتخصص في البساطة وسرعة الوصول إلى التحويل. إذا كانت أولويتي هي إرسال المال بأقل عدد ممكن من الخطوات، أختار عادةً الأداة التي أعرفها جيدًا وتعرض لي المهمة بوضوح.
أما أمام تطبيقات إعادة الشحن أو الخدمات المالية المنفصلة، فميزة Navi هي تقليل التنقل بين البرامج. لكن التطبيق المنفصل قد يقدم تجربة أكثر تخصصًا في مجاله، وهذا قد يكون مهمًا عند مقارنة خيارات التأمين أو فهم تفاصيل الاستثمار. لذلك لا أعتبر الجمع داخل تطبيق واحد انتصارًا تلقائيًا؛ هو أفضل عندما تكون الراحة اليومية أهم من التخصص العميق.
في ما يخص الذهب الرقمي، أتعامل معه كخيار يحتاج دراسة مستقلة، لا كإضافة طبيعية لعملية دفع. وجوده داخل Navi يسهل الوصول، لكنه لا يجيب وحده عن أسئلة الملاءمة والهدف والمدة. هذه بالضبط حالة يكون فيها التطبيق بوابة مريحة، بينما يبقى القرار المالي مسؤولية المستخدم.
لمن أوصي به، ومن الأفضل أن يتجاوزه؟
أوصي به لمن يريد تطبيقًا واحدًا للمدفوعات وإعادة الشحن، ويقدّر إمكانية الوصول إلى التأمين وصناديق الاستثمار المشتركة والذهب الرقمي من الواجهة نفسها. وهو مناسب أيضًا لمن يفضل تجربة مترابطة بدل توزيع مهامه على عدة تطبيقات، بشرط أن يكون مستعدًا لقراءة التفاصيل وعدم الخلط بين الدفع السريع والقرار المالي طويل الأثر.
قد لا يكون مناسبًا لمن يريد أقل واجهة ممكنة، أو لمن يرفض ظهور خدمات إضافية حول مهمة التحويل. كما أن المستخدم الذي يحتاج تحليلات استثمارية متقدمة أو إدارة مالية متخصصة قد يجد تطبيقًا مخصصًا أكثر ملاءمة. لا أرى سببًا لتغيير أداة موثوقة لمجرد أن Navi يقدم خيارات أكثر؛ القيمة تعتمد على ما ستستخدمه فعليًا.
من ناحية الانتشار، يحمل التطبيق تقييمًا متوسطه 4.2 من أكثر من ستة ملايين تقييم، وتجاوز عدد تثبيته مئة مليون. هذه مؤشرات على حضور واسع وثقة مستخدمين كبيرة نسبيًا، لكنها لا تضمن أن كل تجربة ستكون متطابقة. سرعة هاتفك، أسلوب استخدامك، والخدمات التي تحتاجها عوامل أهم عند اتخاذ القرار الشخصي.
ما الذي أراقبه في الاستخدام القادم؟
أراقب قبل كل شيء مدى وضوح الفصل بين الدفع والخدمات المالية الأخرى، خصوصًا مع استمرار تحديث التطبيق. أريد أن تبقى العملية اليومية قصيرة ومباشرة، وأن تكون الخيارات الاستثمارية والتأمينية مصحوبة بسياق كافٍ يساعد المستخدم على التمهل. التطور الجيد في رأيي ليس إضافة خدمات أكثر فحسب، بل جعل اختلاف طبيعة كل خدمة واضحًا.
كما أراقب سهولة مراجعة السجل بعد الدفع وإعادة الشحن، لأن السجل هو المكان الذي أعود إليه عند الشك أو الحاجة إلى تتبع المصروفات. وأهتم بأن تظل النسخة الحالية عملية على الأجهزة التي تعمل بإصدار أندرويد 7.0 أو أحدث، مع الحفاظ على وضوح الواجهة بدل التضحية بالبساطة لصالح كثرة الأقسام.
استخدامه داخل المنزل وعلى جهاز مشترك
في منزل يتقاسم أفراده هاتفًا أو جهازًا واحدًا أحيانًا، أتعامل مع Navi بوصفه حسابًا ماليًا شخصيًا لا دفترًا عائليًا مفتوحًا. من العملي أن يتولى صاحب الحساب المدفوعات التي تخصه بنفسه، بدل تمرير الجهاز بين أفراد الأسرة وإبقاء جلسة التطبيق متاحة. وإذا احتاج شخص آخر إلى تنفيذ دفعة، فمن الأفضل أن يكون ذلك بحضور صاحب الحساب ومراجعته للتفاصيل، لا اعتمادًا على ذاكرة المستخدم أو على أن العملية السابقة تشبه الحالية.
هذا الترتيب لا يتطلب افتراض وجود إعدادات عائلية أو صلاحيات خاصة داخل التطبيق؛ إنه ببساطة حد استخدام واضح. أميّز بين من يستعمل الهاتف لمشاهدة شيء أو إجراء اتصال، وبين من يملك قرار إرسال المال أو الدخول إلى خدمات التأمين والاستثمار. وعند الانتهاء، أقفل الجهاز وأتأكد من عدم بقاء تفاصيل الحساب ظاهرة، خصوصًا إذا كان الهاتف ينتقل بين أكثر من شخص.
تنسيق المدفوعات من دون خلط الحسابات
إذا كان أفراد المنزل يتقاسمون مصروفًا، أرى أن أسهل طريقة لتقليل سوء الفهم هي الاتفاق مسبقًا على الغرض والمبلغ ومن سيحوّل لمن. مثلًا، عند شراء مستلزمات مشتركة، يرسل شخص واحد المبلغ المطلوب بعد الاتفاق، ثم يحتفظ بتفاصيل العملية للرجوع إليها. لا أجعل وجود التطبيق بديلًا عن هذا الاتفاق؛ فهو يسهل تنفيذ الدفع، لكنه لا يقرر كيف تُقسّم النفقات ولا يثبت وحده سببها لكل أفراد الأسرة.
والأهم ألا تُستخدم وسيلة الدفع الخاصة بشخص لمجرد أن هاتفه قريب. قبل أي تحويل، أسأل نفسي: هل أنا داخل الحساب الصحيح؟ وهل أعرف صاحب الحساب الذي سيستقبل المبلغ؟ هذه الوقفة القصيرة مفيدة خصوصًا عندما يساعد أحد أفراد الأسرة شخصًا آخر في تنفيذ معاملة، أو عندما تتكرر دفعات متقاربة في اليوم نفسه.
أما إن كان الهدف تنظيم مصروفات المنزل، فيمكن تدوين الغرض خارج التطبيق بطريقة يتفق عليها الجميع، بدل الاعتماد على سجل المدفوعات وحده بوصفه سجل ميزانية كاملًا. بهذه الطريقة يبقى Navi وسيلة تنفيذ، بينما تظل قواعد المشاركة والتسوية واضحة بين الأشخاص المعنيين.
العمر والثقة في سياق الاستخدام
تصنيف PEGI 3 يشير إلى ملاءمة عمرية عامة، لكنه لا يعني أن كل خدمات التطبيق مناسبة لاتخاذ طفل قرارًا ماليًا أو استخدام الحساب دون إشراف. أتعامل مع الدفع والتأمين والاستثمار باعتبارها شؤونًا تخص صاحب الحساب، وأشرح للصغار الفرق بين مشاهدة واجهة التطبيق وبين السماح لهم بإجراء معاملة. في المنزل، هذا الفصل أهم من سهولة الوصول إلى الهاتف.
كما لا أساوي بين ثقة الأسرة في بعضها وبين مشاركة بيانات الحساب. قد أساعد قريبًا في فهم خطوة أو قراءة تفاصيل، لكنني أفضل أن يبقى تأكيد المعاملة بيد صاحب الحساب، وأن تُراجع الجهة والمبلغ قبل التنفيذ. هذه قاعدة بسيطة تحمي من الأخطاء غير المقصودة وتقلل الالتباس لاحقًا حول من بدأ العملية ولماذا.
حكم منزلي عملي
أراه مناسبًا لمن يدير مدفوعاته بنفسه ويريد جمع الاستخدام اليومي مع خدمات مالية أخرى، أو لمنسّق مصروفات منزلية يتولى الدفع بعد اتفاق واضح مع بقية الأسرة. أما إذا كان المقصود حسابًا واحدًا يتنقل بحرية بين أفراد كثيرين، أو واجهة مشتركة يتخذ عبرها كل شخص قرارات مالية مستقلة، فسأختار ترتيبًا أكثر فصلًا بين الحسابات والأجهزة. سهولة الوصول مفيدة، لكن الحدود الواضحة أهم عندما يتعلق الأمر بالمال.
في النهاية، أرى Navi خيارًا قويًا لمن يريد جمع UPI والمدفوعات وإعادة الشحن والخدمات المالية في تطبيق مجاني واحد. تجربتي معه تكون أفضل عندما أستخدمه بوعي: أستفيد من الراحة في المهام اليومية، وأمنح التأمين والاستثمار والذهب الرقمي وقتًا مستقلًا للفهم والمقارنة. إذا كان هذا الأسلوب يناسبك، فالتطبيق يقدم قيمة عملية حقيقية. أما إذا كنت تبحث عن أداة دفع نحيفة ومباشرة فقط، فقد يكون البديل المتخصص أكثر راحة وأقل تشتيتًا.
أبرز النقاط
- واجهة بسيطة تجعل إرسال الأموال ودفع الفواتير سريعًا.
- يدعم مدفوعات UPI والتحويلات البنكية من مكان واحد.
- إمكانية استكشاف عروض القروض والتأمين داخل التطبيق.
- إشعارات فورية تساعد على متابعة المعاملات والدفعات.
- يوفر سجلًا منظمًا للمعاملات لتسهيل مراجعة المصروفات.
القيود
- تتطلب بعض الخدمات إكمال التحقق من الهوية وتقديم بيانات شخصية.
- توفر الميزات قد يختلف حسب الأهلية والموقع داخل الهند.
- قد تستغرق الموافقة على القروض أو التأمين وقتًا إضافيًا.
- الاعتماد على اتصال مستقر بالإنترنت لإتمام المدفوعات.
- قد تصل إشعارات وعروض ترويجية متكررة لبعض المستخدمين.
الأسئلة الشائعة
01ما هو تطبيق Navi: UPI, Payments, Insurance؟
تطبيق Navi هو منصة مالية رقمية تجمع بين عدة خدمات في مكان واحد، مثل الدفع عبر UPI، تحويل الأموال، دفع الفواتير، وإدارة بعض منتجات التأمين والخدمات المالية. يختلف توفر كل ميزة حسب البلد وحالة الحساب واللوائح المحلية. قبل استخدامه، يُنصح بقراءة الشروط بعناية والتأكد من أن الخدمة المطلوبة متاحة لك بالفعل.
02هل استخدام Navi لإجراء مدفوعات UPI آمن؟
يوفر التطبيق عادةً وسائل حماية مثل التحقق من رقم الهاتف، رمز UPI السري، وإشعارات المعاملات، لكن مستوى الأمان يعتمد أيضاً على طريقة استخدامك للهاتف والحساب. لا تشارك رمز UPI أو رموز التحقق مع أي شخص، وتجنب الضغط على روابط مشبوهة. راجع اسم المستفيد والمبلغ قبل تأكيد أي عملية دفع.
03هل يمكنني الحصول على قرض أو شراء تأمين من خلال تطبيق Navi؟
قد يتيح Navi الوصول إلى منتجات مالية مثل القروض الشخصية أو التأمين، لكن الأهلية والمبالغ والأسعار وشروط الموافقة تختلف من مستخدم إلى آخر. لا يعني ظهور المنتج في التطبيق أنك مؤهل تلقائياً للحصول عليه. اقرأ الرسوم، معدل الفائدة، مدة السداد، التغطية والاستثناءات، وتأكد من هوية الجهة المقدمة قبل إتمام الطلب.
04ما الرسوم التي قد تُفرض عند استخدام خدمات Navi؟
قد تكون بعض عمليات الدفع أو تحويل الأموال مجانية، بينما يمكن أن ترتبط خدمات أخرى برسوم معالجة أو رسوم تأخير أو تكاليف مرتبطة بمنتجات القروض والتأمين. تختلف الرسوم بحسب نوع العملية والحساب والمنطقة، لذلك لا تعتمد على أي وصف عام. تحقق من صفحة ملخص الدفع والعقد النهائي قبل التأكيد، واحتفظ بسجل المعاملة.
05ماذا أفعل إذا فشلت المعاملة أو لم يصل المبلغ إلى المستفيد؟
إذا فشلت عملية الدفع أو بقيت معلقة، ابدأ بفحص سجل المعاملات لمعرفة الحالة الفعلية قبل إعادة المحاولة، حتى لا يتم الخصم مرتين. احتفظ برقم العملية ووقت الدفع ولقطات الشاشة، ثم استخدم مركز المساعدة داخل التطبيق للتواصل مع الدعم. في حال وجود خصم دون وصول الأموال، قد يستغرق الاسترداد مدة تختلف حسب البنك ونوع المعاملة.
